Comptabilisation des IJSS : le nouveau plan comptable met fin au réflexe 791
Publié par : Éloïse Garin-Vidal — Rédactrice spécialisée en finance
Pour comptabiliser les IJSS avec le nouveau plan comptable, le compte 791 ne doit plus être utilisé. En subrogation, l’essentiel consiste à suivre la créance sur la CPAM, puis à l’apurer lors du remboursement, sans comptabiliser deux fois la réduction des charges de personnel. Le traitement dépend donc autant du versement des indemnités que des écritures déjà générées par la paie.
Ce que la réforme change réellement pour les IJSS
Le règlement ANC n° 2022-06 du 4 novembre 2022 modifie le Plan comptable général issu du règlement ANC n° 2014-03 du 5 juin 2014. Ses dispositions s’appliquent obligatoirement aux exercices ouverts à compter du 1er janvier 2025. Elles suppriment les comptes de transferts de charges, dont le compte 791, historiquement utilisé pour certains remboursements.
Testez vos connaissances sur la comptabilisation des IJSS
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Une ancienne fiche proposant de créditer systématiquement le 791 lors du remboursement des indemnités journalières ne constitue donc plus un modèle à reproduire. Il faut examiner la nature de l’opération et le schéma de comptabilisation de la paie.
641 ou 649 : deux logiques à ne pas cumuler
Lorsque les IJSS sont traitées comme une déduction de rémunération dans les écritures de paie, le compte 641 — Rémunérations du personnel peut intervenir en contrepartie de la créance. Le compte 649 — Remboursements de charges de personnel répond, quant à lui, à une logique de remboursement de charges effectivement enregistrées. Ce n’est pas un remplacement automatique du 791 pour toutes les IJSS.
Le bon réflexe est de vérifier l’écriture complète : une indemnité déjà déduite des charges par l’interface de paie ne doit pas produire une seconde diminution de charges au moment de son encaissement. Le choix doit être documenté dans le dossier comptable et cohérent avec le plan de comptes applicable à l’entité.
Avec subrogation : constater la créance, puis enregistrer le virement
La subrogation permet à l’employeur de percevoir les IJSS dues au salarié lorsqu’il maintient ou avance sa rémunération dans les conditions applicables. L’entreprise détient alors une créance sur l’organisme social jusqu’au règlement. Le compte 4387 — Organismes sociaux, produits à recevoir permet notamment de suivre les sommes attendues.
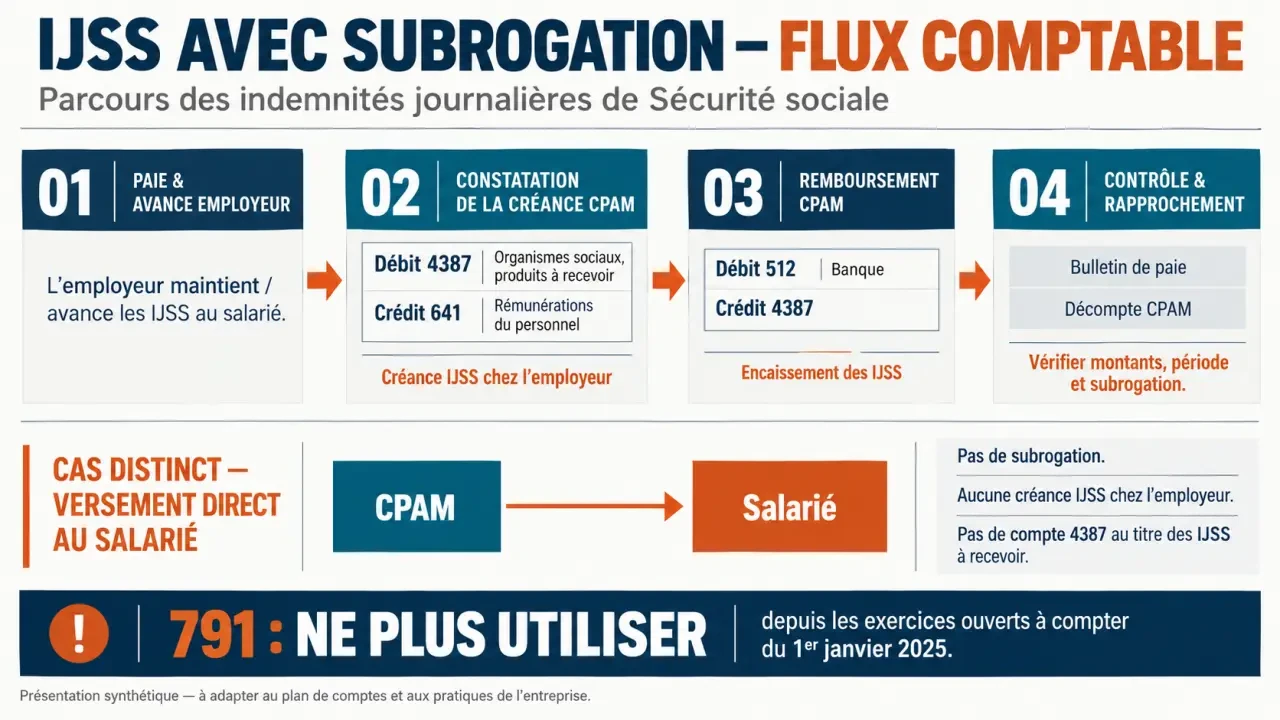
Exemple d’une créance de 1 500 €
Le tableau suivant illustre un schéma dans lequel la créance vient en déduction des rémunérations comptabilisées. Il suppose que cette écriture n’a pas déjà été intégrée au journal de paie. Le montant de 1 500 € représente ici la créance à recouvrer, déterminée après rapprochement avec les éléments de paie et le décompte de la caisse.
| Étape | Compte débité | Compte crédité | Montant |
|---|---|---|---|
| Constatation de la créance | 4387 — Organismes sociaux, produits à recevoir | 641 — Rémunérations du personnel | 1 500 € |
| Encaissement intégral | 512 — Banque | 4387 — Organismes sociaux, produits à recevoir | 1 500 € |
Si la créance figure déjà dans les écritures importées de la paie, seul son règlement reste à enregistrer. Si le traitement retenu correspond plutôt à un remboursement de charges de personnel, la contrepartie en 649 doit être validée en fonction des charges initialement comptabilisées. Les deux schémas ne s’additionnent pas.
Rapprocher des montants comparables
Les IJSS brutes figurant sur le bulletin ne sont pas nécessairement identiques au virement reçu. Les prélèvements sociaux, les régularisations et les périodes couvertes doivent être identifiés. Comparer directement une ligne brute de paie avec un encaissement net peut créer un faux écart et conduire à une écriture injustifiée.
À la clôture : conserver une créance justifiée, pas créer une charge d’avance
Un remboursement reçu après la clôture n’est pas, à lui seul, une opération du nouvel exercice. Si le droit aux IJSS concerne l’exercice clos et que la créance est suffisamment établie et mesurable, celle-ci doit être rattachée à cet exercice. Lorsqu’elle figure déjà au compte 4387, aucune nouvelle constatation n’est nécessaire.
Si elle n’a pas été enregistrée, une écriture d’inventaire doit être examinée selon le même schéma que celui retenu pour la paie. Le virement ultérieur soldera ensuite la créance. En cas de contrepassation à l’ouverture, il faut vérifier que les écritures suivantes ne provoquent ni omission ni doublon.
Le compte 486 — Charges constatées d’avance n’a pas vocation à suivre un simple remboursement CPAM en attente. Il concerne des charges enregistrées qui se rapportent à un exercice ultérieur. Le seul décalage entre l’arrêt de travail et le paiement ne justifie donc pas une écriture 486/645.
Pour maîtriser ce décalage, traitez les IJSS comme un courant comportant plusieurs dates : période indemnisée, mois de paie, décompte de la caisse et valeur bancaire. Une référence commune associant salarié et période d’arrêt permet de suivre chaque flux malgré ces déphasages. C’est souvent plus efficace qu’un classement par mois de virement, lequel peut masquer une ancienne créance derrière un paiement récent.
Sans subrogation, indépendant ou dirigeant : identifier le véritable bénéficiaire
Lorsque la CPAM verse directement les IJSS au salarié, l’employeur n’a pas de créance correspondante à constater. Il comptabilise néanmoins les écritures de paie liées à l’absence et à l’éventuel complément employeur. L’absence de créance IJSS ne signifie donc pas l’absence d’écriture de paie.
| Situation | Conséquence comptable principale |
|---|---|
| Salarié avec subrogation | Suivre la créance puis son règlement. |
| Salarié payé directement par la caisse | Ne pas constater de créance IJSS chez l’employeur. |
| Entrepreneur individuel | Distinguer le flux personnel et le traitement professionnel applicable. |
| Dirigeant de société | Vérifier à qui appartiennent juridiquement les indemnités. |
Pour un entrepreneur individuel, le compte 108 — Compte de l’exploitant peut intervenir pour enregistrer un mouvement personnel sur le compte bancaire professionnel. Il ne détermine toutefois pas, à lui seul, le traitement fiscal des indemnités. Celui-ci dépend notamment du régime d’imposition et de la nature des prestations. Une ancienne écriture utilisant le 791 doit être réexaminée, pas simplement transposée.
Pour un dirigeant de société à l’IS, les IJSS reçues personnellement ne constituent pas automatiquement un produit de la société. Leur traitement relève de sa situation personnelle, sauf mécanisme particulier justifiant un droit de la société sur ces sommes. Le statut social du dirigeant doit donc être vérifié avant toute écriture.
Les contrôles qui évitent les soldes inexpliqués
Le suivi doit rapprocher les bulletins, les décomptes CPAM et les encaissements, salarié par salarié. Un solde global du compte 4387 ne suffit pas : il peut compenser artificiellement un trop-perçu sur un dossier avec une indemnité manquante sur un autre.
- Vérifier les dates et le bénéficiaire de la subrogation.
- Repérer les créances déjà générées par le logiciel de paie.
- Ventiler chaque règlement par salarié et période indemnisée.
- Justifier les écarts entre estimation, décompte et virement.
- Réviser les paramétrages utilisant encore le compte 791.
Dans l’exemple présenté par PayFit, une avance de 1 500 € donne lieu à un remboursement de 1 498 €, soit 2 € d’écart. Même faible, cette différence doit être comprise avant d’être régularisée. Des écarts de 200 € ou 300 € appellent une investigation, sans constituer des seuils comptables réglementaires.
Un paiement partiel laisse subsister le reliquat justifié de la créance. Un refus définitif ou une incertitude de recouvrement impose, selon les circonstances, une correction ou l’examen d’une dépréciation. L’objectif reste le même : conserver au bilan uniquement des sommes recouvrables et documentées.
- Comptabilisation des IJSS : le nouveau plan comptable met fin au réflexe 791 - 1 novembre 2026
- Comptabilisation d’une cession d’immobilisation : les 4 écritures et les comptes 657/757 qui remplacent 675/775 - 31 octobre 2026
- Audit cybersécurité Yvelines : ce que le diagnostic révèle vraiment et ce qu’il faut en faire - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Compte à terme professionnel : 3 structures de taux pour optimiser votre trésorerie sans risque
 Gestion des comptes bancaires : 5 étapes pour supprimer les agios et reprendre le contrôle
 Pilotage de la masse salariale : 3 indicateurs clés et 4 leviers pour maîtriser vos coûts RH
 La gestion administrative et comptable des clients, de la facture au règlement