La gestion administrative et comptable des clients, de la facture au règlement
Publié par : Éloïse Garin-Vidal — Rédactrice spécialisée en finance
Relu, corrigé et validé par : Catherine Blanc — Rédactrice en chef
Une compétence au croisement de l’administration, de la comptabilité et du suivi client
La gestion administrative et comptable des clients commence dès qu’un engagement commercial doit être formalisé et se poursuit jusqu’au règlement effectif. La personne en charge traite les informations transmises par les services commerciaux, vérifie la cohérence des pièces, classe les documents et enregistre les opérations selon les procédures internes.
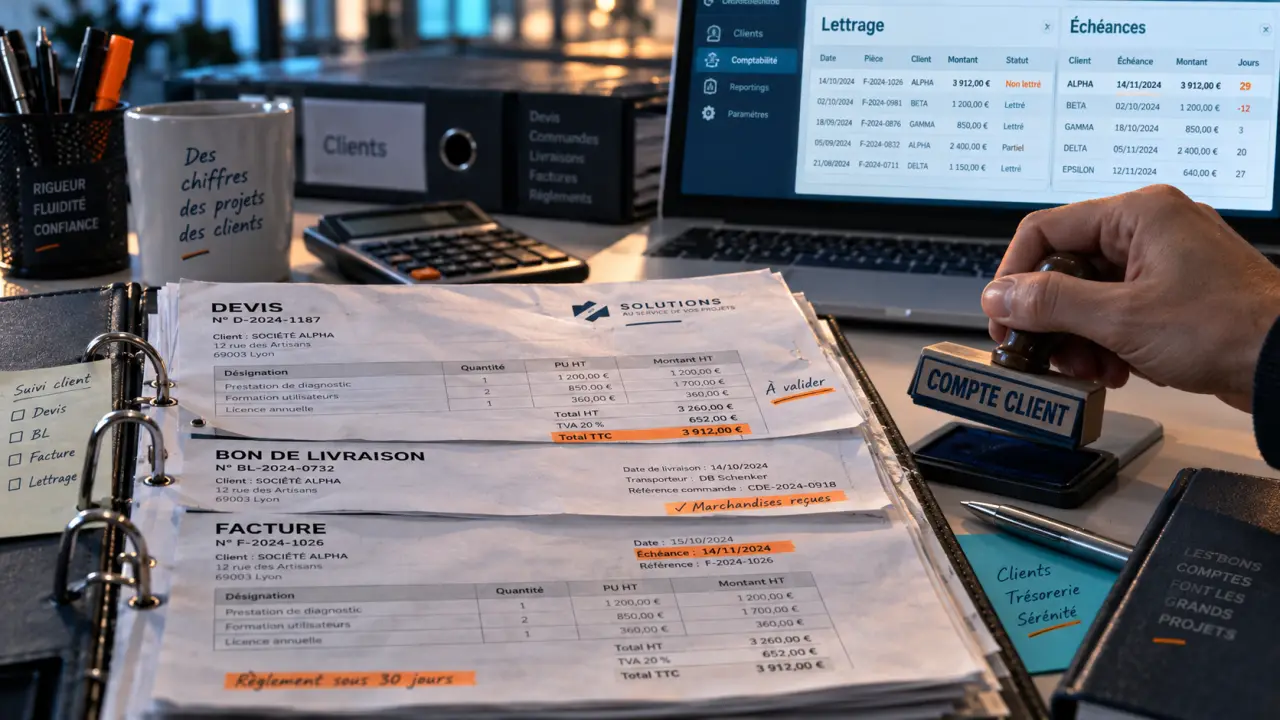
Sur le plan administratif, la mission porte notamment sur les devis, bons de commande, bons de livraison, factures, avoirs, courriers, relevés et réclamations. Sur le plan comptable, ces documents servent à enregistrer les créances, les règlements et les éventuelles régularisations. Le travail consiste donc à assurer une circulation fiable de l’information et sa traduction correcte dans les comptes.
Ce que cette mission couvre, et ce qu’elle ne couvre pas
La gestion courante des clients inclut le contrôle des documents commerciaux, la facturation, le suivi des échéances, les relances de premier niveau, le lettrage et la justification des comptes. Elle peut aussi comprendre la transmission d’éléments utiles à la trésorerie ainsi que le traitement de litiges simples, dans le cadre d’une procédure définie.
Les décisions de crédit client, la négociation d’un contentieux complexe, la clôture des comptes ou les arbitrages fiscaux relèvent généralement d’un responsable comptable, d’une direction financière ou d’un cabinet d’expertise comptable. Identifier cette limite fait partie du métier. Il faut traiter les tâches de son ressort et alerter avec des éléments précis lorsque la situation l’exige.
Du document commercial au compte client : un processus continu
La fiabilité ne dépend pas uniquement de la saisie comptable. Elle se construit à chaque étape, depuis la réception d’une commande jusqu’au rapprochement avec le paiement. Une erreur de prix, de date d’échéance ou de coordonnées client peut provoquer une relance injustifiée, un litige ou une vision faussée des encaissements attendus.
| Étape | Action principale | Point de contrôle |
|---|---|---|
| Réception de la pièce | Vérifier et classer le document commercial | Client, montant, TVA, date et référence |
| Facturation | Émettre ou enregistrer la facture et l’avoir éventuel | Cohérence avec la commande ou la livraison |
| Comptabilisation | Enregistrer la créance dans le compte client | Imputation conforme au plan comptable |
| Encaissement | Identifier le règlement et lettrer les écritures | Montant, mode de paiement et écart éventuel |
| Suivi | Contrôler l’échéancier et relancer si nécessaire | Solde dû, promesse de paiement et litige signalé |
Le contrôle des soldes évite les faux impayés
Un compte client créditeur, un règlement partiel ou une facture restée ouverte ne signifient pas automatiquement qu’un client ne paie pas. Il faut rapprocher les écritures et rechercher un avoir non imputé, un virement sans référence ou une erreur de ventilation. La justification du solde consiste à pouvoir expliquer clairement, pièce à l’appui, la somme affichée dans le compte.
Le lettrage relie une facture à son règlement et rend l’historique plus lisible. Cette opération permet de distinguer un véritable retard de paiement d’un simple décalage administratif. Avant toute relance, le rapprochement entre la pièce, l’écriture et le mouvement bancaire protège la trésorerie et la relation client.
Les tâches réalisées au quotidien et les outils mobilisés
Selon l’organisation, la gestion administrative et comptable des clients s’exerce dans une entreprise, une association, un cabinet ou un service partagé. Le poste combine rigueur, méthode et communication. Il faut gérer un volume de documents tout en sachant répondre à une question interne ou orienter une réclamation vers le bon interlocuteur.
- préparer, contrôler et archiver les documents commerciaux, sur papier ou au format dématérialisé ;
- établir ou enregistrer les factures, avoirs et règlements ;
- suivre les échéanciers clients et repérer les retards ;
- effectuer des relances courtoises et tracer les échanges ;
- contrôler les comptes, lettrer les écritures et signaler les anomalies ;
- participer au suivi des mouvements de trésorerie et aux rapprochements bancaires ;
- traiter les réclamations et litiges courants en appliquant la procédure prévue.
Logiciel intégré, tableur et procédures : un même objectif de fiabilité
Les opérations sont généralement réalisées avec un logiciel de comptabilité, un logiciel de gestion commerciale ou un outil intégré reliant facturation, paiements et comptabilité. Le tableur peut servir au suivi des échéances, à la préparation d’un état de relance ou au contrôle des écarts. Ces outils facilitent le traitement, mais ils ne remplacent pas la vérification humaine : une donnée importée doit rester contrôlée.
La confidentialité compte également. Les coordonnées bancaires, les conditions tarifaires, l’historique de paiement et les échanges liés aux litiges doivent être accessibles uniquement aux personnes autorisées. Le respect des droits d’accès, des règles d’archivage et des procédures internes fait partie de la qualité du travail.
Formation et certification : ce qu’il faut vérifier avant de choisir un parcours
Cette compétence peut être enseignée comme un bloc autonome, souvent appelé certificat de compétences professionnelles ou CCP, ou intégrée à un titre professionnel plus large, comme celui de comptable assistant. Certaines offres renvoient notamment aux références RNCP37121 ou RNCP37123. Il faut vérifier le titre exact, le bloc préparé et l’état d’enregistrement de la certification au moment de l’inscription.
Le niveau de validation dépend du parcours choisi. Certaines formations visent le niveau 4, équivalent au baccalauréat, tandis que d’autres correspondent à un niveau différent ou préparent uniquement un bloc de compétences. Pour comparer les parcours, examinez le référentiel, les compétences évaluées et les modalités de validation plutôt que le seul intitulé.
Comparer une formation sur des critères concrets
La durée, le prix et l’accompagnement varient fortement. À titre d’exemple, une formation annoncée sur 287 heures, soit environ 8 semaines, avec un tarif de 3 584 € net de taxe, ne se compare pas seulement à une formation plus courte ou à distance. Il faut aussi examiner la place accordée aux mises en situation, aux logiciels, aux évaluations et à l’accompagnement vers l’emploi.
Vérifiez si la validation repose sur une évaluation en cours de formation, un examen final, un dossier professionnel ou un entretien avec un jury. Une formation utile doit proposer des cas réalistes : facture comportant une erreur, règlement partiel, échéance dépassée, avoir à imputer ou réclamation à transmettre.
Débouchés et qualités attendues sur le marché du travail
Cette compétence ouvre l’accès à des postes de comptable assistant, secrétaire comptable, assistant de gestion, aide-comptable ou gestionnaire administratif et comptable. Elle peut s’exercer dans les petites et moyennes entreprises, les cabinets d’expertise comptable, les associations et les services administratifs qui recherchent de la polyvalence.
Les employeurs attendent une personne organisée, à l’aise avec les chiffres et capable de respecter les délais. La maîtrise des opérations courantes compte, mais la posture professionnelle est tout aussi observée : savoir prioriser, documenter une anomalie, relancer sans dégrader la relation et transmettre une information claire au bon interlocuteur.
Avec l’expérience, l’activité peut évoluer vers des responsabilités plus larges en comptabilité générale, en gestion des fournisseurs, en paie ou en trésorerie. La base reste la même : des pièces exactes, des comptes justifiés, des échéances suivies et une information comptable suffisamment fiable pour soutenir les décisions de l’entreprise.

- La gestion administrative et comptable des clients, de la facture au règlement - 2 octobre 2026
- Une formation professionnelle adaptée au handicap, du choix du métier à l’entrée en emploi - 1 octobre 2026
- Cinq podcasts de formation professionnelle, selon votre besoin et le temps disponible - 30 septembre 2026
Articles qui pourraient vous intéresser :
 Compte 6211 : comptabiliser l’intérim sans erreur et sécuriser vos justificatifs
 Solde de tout compte : 4 étapes pour un calcul conforme et sécurisé
 Auto-entrepreneur ou SASU : plafond de chiffre d’affaires, charges et protection sociale
 Défaillance d’entreprise : signaux comptables, audit légal et continuité d’exploitation