Plan comptable M22 : l’annexe 1 ne suffit pas pour sécuriser vos écritures
Publié par : Éloïse Garin-Vidal — Rédactrice spécialisée en finance
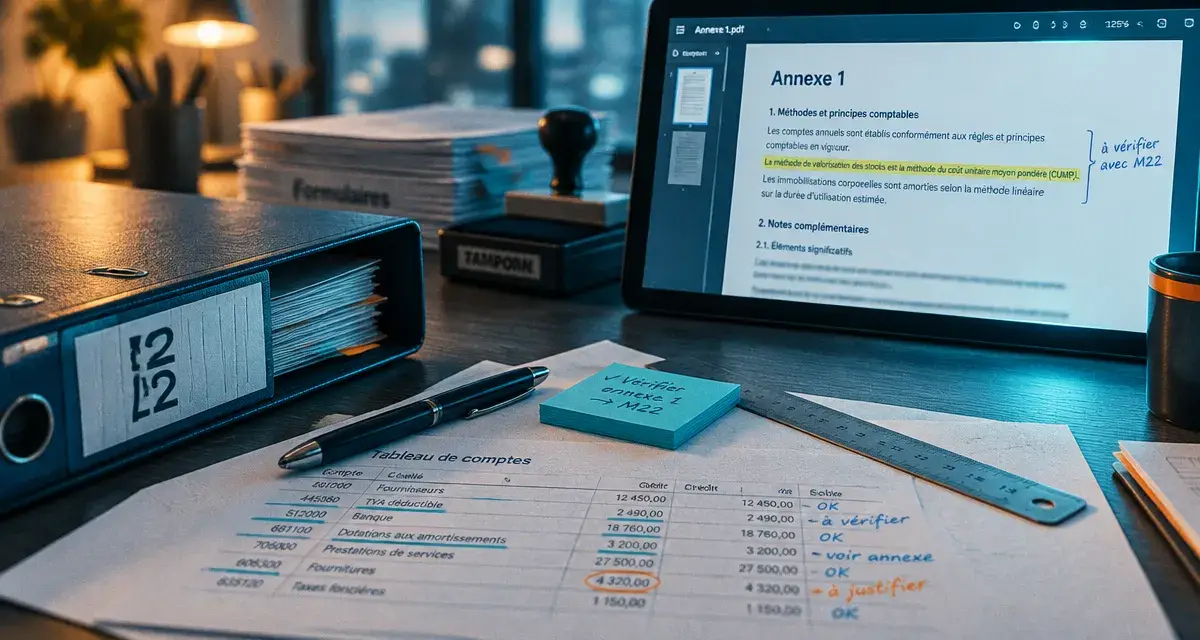
Le plan comptable M22 est la nomenclature de référence des établissements et services sociaux et médico-sociaux publics. Pour l’exercice applicable au 1er janvier 2026, télécharger une simple liste de comptes ne suffit pas. Il faut vérifier l’année de la version, consulter le cadre comptable et utiliser les documents qui précisent le traitement des opérations. Cette méthode évite de préparer un budget ou de passer une écriture à partir d’une référence devenue obsolète.
La M22 : le référentiel des ESSMS publics
L’instruction budgétaire et comptable M22, souvent appelée IBC M22, organise la comptabilité des établissements et services sociaux et médico-sociaux publics. Elle fournit un cadre commun pour préparer le budget, suivre son exécution, enregistrer les opérations et produire des comptes compréhensibles par les autorités concernées.
Le plan comptable M22 fait partie de cette instruction, mais il ne la résume pas. Il présente la nomenclature des comptes à utiliser. L’instruction précise aussi la logique budgétaire et comptable dans laquelle ces comptes prennent leur sens. La M22 reprend les principes du plan comptable général, en les adaptant à la comptabilité publique et aux particularités du secteur social et médico-social.
Des droits constatés à la partie double
La M22 repose sur une comptabilité en droits constatés. Les charges et les produits sont rattachés à l’exercice auquel ils se rapportent, sans attendre nécessairement le paiement ou l’encaissement. Elle applique aussi la partie double. Toute opération met donc en relation une ressource et un emploi, ce qui permet de maintenir la cohérence entre les mouvements enregistrés et les états comptables produits.
Elle sépare les opérations de fonctionnement des opérations d’investissement. Cette distinction aide à analyser l’activité courante, à financer les équipements et à suivre l’équilibre budgétaire. Une dépense ne se classe pas selon son seul libellé. Sa nature, sa durée d’utilisation et son incidence sur le patrimoine doivent être examinées avant de choisir le compte.
Retrouver la version M22 réellement applicable
Pour télécharger le plan comptable M22, privilégiez les publications institutionnelles et les documents associés à l’année recherchée. La version applicable au 1er janvier 2026 doit être distinguée de celle de l’exercice 2025. Un fichier conservé dans une archive, un dossier partagé ou un logiciel peut rester accessible sans être le document à utiliser pour l’exercice en cours.
Les documents à réunir avant de paramétrer les comptes
Le Tome I présente le cadre comptable. Son annexe 1 est consacrée au plan comptable M22 et répond au besoin immédiat de nomenclature. Les deux autres annexes apportent des indications nécessaires à la mise en pratique : l’annexe 2 rassemble les fiches d’écritures et l’annexe 3 précise le niveau de vote des crédits budgétaires. Les arrêtés modificatifs et leur publication au Journal officiel permettent de confirmer les évolutions réglementaires.
- Tome I : cadre comptable et règles générales d’application ;
- Annexe 1 : plan de comptes et nomenclature comptable ;
- Annexe 2 : fiches d’écritures pour traiter des opérations précises ;
- Annexe 3 : niveau de vote des crédits budgétaires ;
- Arrêtés annuels : vérification des modifications applicables.
Une mise à jour efficace suit trois étapes. Il faut d’abord identifier l’exercice concerné, puis rapprocher la version du plan de comptes de l’arrêté correspondant. Il convient enfin de conserver les documents dans un dossier daté. Cette organisation facilite la justification d’un paramétrage, la réponse à une demande de contrôle et l’analyse d’un écart entre deux exercices.
Lire la nomenclature sans isoler le compte de son opération
Le plan de comptes est un langage commun, mais il ne dispense pas d’analyser le fait générateur. Avant de sélectionner un compte, le gestionnaire doit déterminer s’il s’agit d’une charge, d’un produit, d’une immobilisation, d’une dette, d’une créance ou d’une opération de trésorerie. Il doit également vérifier si l’opération relève du fonctionnement ou de l’investissement et à quel exercice elle doit être rattachée.
La maille comptable révèle les erreurs avant la clôture
La maille la plus utile n’est pas toujours celle du compte le plus détaillé. C’est celle qui relie une pièce justificative, une décision budgétaire, une ligne de suivi interne et l’écriture comptable. Lorsqu’un établissement utilise des axes analytiques ou des libellés de contrôle cohérents avec son activité, il repère plus tôt les imputations atypiques, les engagements non rapprochés et les produits attendus mais non comptabilisés.
Cette granularité ne modifie pas la nomenclature M22. Elle améliore la piste d’audit et rend les contrôles plus lisibles. Le gestionnaire peut ainsi retrouver l’origine d’une écriture, vérifier son rattachement budgétaire et expliquer plus facilement un écart lors du suivi de l’exercice.
Les fiches d’écritures comme point de contrôle
En cas de doute, les fiches d’écritures sont plus utiles qu’une recherche par mot-clé dans l’annexe 1. Elles replacent le mouvement dans son mécanisme comptable et permettent de vérifier les contreparties. Cette précaution est particulièrement utile lorsqu’une opération concerne plusieurs exercices, associe une recette à une dépense ou modifie un élément du patrimoine.
Pour la gestion budgétaire, le rapprochement entre nomenclature, prévisions et réalisation doit être régulier. Un contrôle périodique des charges et des produits limite les corrections tardives et fiabilise le compte de résultat. Il facilite aussi l’explication des écarts dans le cadre du budget prévisionnel ou de l’état prévisionnel des recettes et des dépenses.
M22, M22bis, M21 et PCG : ne pas confondre les référentiels
Des sigles proches peuvent désigner des périmètres différents. Le choix du référentiel dépend d’abord du statut et de l’activité de la structure, et non de la seule nature médico-sociale de ses missions. Le tableau ci-dessous fournit un repère rapide. Il ne remplace pas la vérification du cadre juridique applicable à l’établissement.
| Référentiel | Champ principal | Point de vigilance |
|---|---|---|
| M22 | Établissements et services sociaux et médico-sociaux publics | Utiliser la version annuelle et ses annexes |
| M22bis | Établissements médico-sociaux privés | Ne pas l’appliquer par analogie à une structure publique |
| M21 | Établissements publics de santé | Distinguer le champ sanitaire du champ médico-social |
| Plan comptable général | Référentiel comptable général | La M22 s’en inspire, mais reste un cadre spécifique |
Mettre à jour son organisation sans attendre la clôture
Les évolutions de la M22 sont publiées par année et peuvent résulter d’arrêtés modificatifs. L’arrêté du 22 décembre 2025, publié au Journal officiel du 26 décembre 2025, fait partie des repères à examiner pour la version applicable au 1er janvier 2026. La veille documentaire doit donc précéder l’ouverture de l’exercice. Elle ne doit pas commencer uniquement au moment de produire les comptes.
Concrètement, le responsable financier peut comparer le plan utilisé dans son outil comptable avec la nouvelle annexe 1, recenser les comptes modifiés, contrôler les règles indiquées dans les fiches d’écritures et informer les personnes qui saisissent ou valident les opérations. Il doit aussi dater les versions conservées et noter les choix de paramétrage. Cette documentation facilite la continuité entre budget, comptabilité et reporting.
Le plan comptable M22 est donc moins un fichier à télécharger qu’un ensemble cohérent. La nomenclature indique où enregistrer une opération, le cadre comptable explique dans quel environnement elle s’inscrit, les fiches précisent comment la traiter et le niveau de vote relie l’écriture à la décision budgétaire.

- Plan comptable M22 : l’annexe 1 ne suffit pas pour sécuriser vos écritures - 18 octobre 2026
- Un cocon sémantique en 3 niveaux pour relier les pages sans les isoler - 17 octobre 2026
- Les métiers du management : des équipes au pilotage stratégique - 16 octobre 2026
Articles qui pourraient vous intéresser :
 Optimisation des ressources : 4 leviers pour transformer vos coûts en leviers de performance
 Budget prévisionnel : 3 modèles types et la méthode pour sécuriser vos finances
 Solde de tout compte : 4 étapes pour un calcul conforme et sécurisé
 Facturation d’entreprise : les erreurs à éviter avec un mauvais outil