Comptabilisation d’une cession d’immobilisation : les 4 écritures et les comptes 657/757 qui remplacent 675/775
Publié par : Éloïse Garin-Vidal — Rédactrice spécialisée en finance
Vendre une machine, un véhicule ou du matériel informatique ne se résume pas à encaisser un chèque : il faut sortir le bien de l’actif, mesurer le résultat de l’opération et traiter la TVA. Pour la comptabilisation d’une cession d’immobilisation, la méthode tient en quatre écritures, à passer dans l’ordre. Depuis le 1er janvier 2025, les numéros de comptes ont changé : le règlement ANC 2022-06 remplace les comptes 675 et 775 par 657 et 757.
À quelle date comptabiliser la cession ?
Le transfert de contrôle, pas la facture
La cession s’enregistre à la date où l’acquéreur obtient le contrôle du bien, généralement la date du transfert de propriété. C’est cette date, et non celle de la facture ou de l’encaissement, qui fixe la durée d’amortissement à retenir et l’exercice dans lequel tombe le résultat.
Calculateur du résultat de cession d’une immobilisation
Amortissement linéaire prorata temporis en mois. Les montants sont calculés en euros et arrondis au centime.
Clause de réserve de propriété et condition suspensive
Si le contrat contient une clause de réserve de propriété ou une condition suspensive, la date à retenir est celle de la remise effective du bien. Tant que la condition n’est pas levée, le bien reste à l’actif et continue de s’amortir. Vérifiez donc le contrat avant de passer la moindre écriture, surtout à l’approche de la clôture.
Les quatre écritures pas à pas
1. Le complément d’amortissement
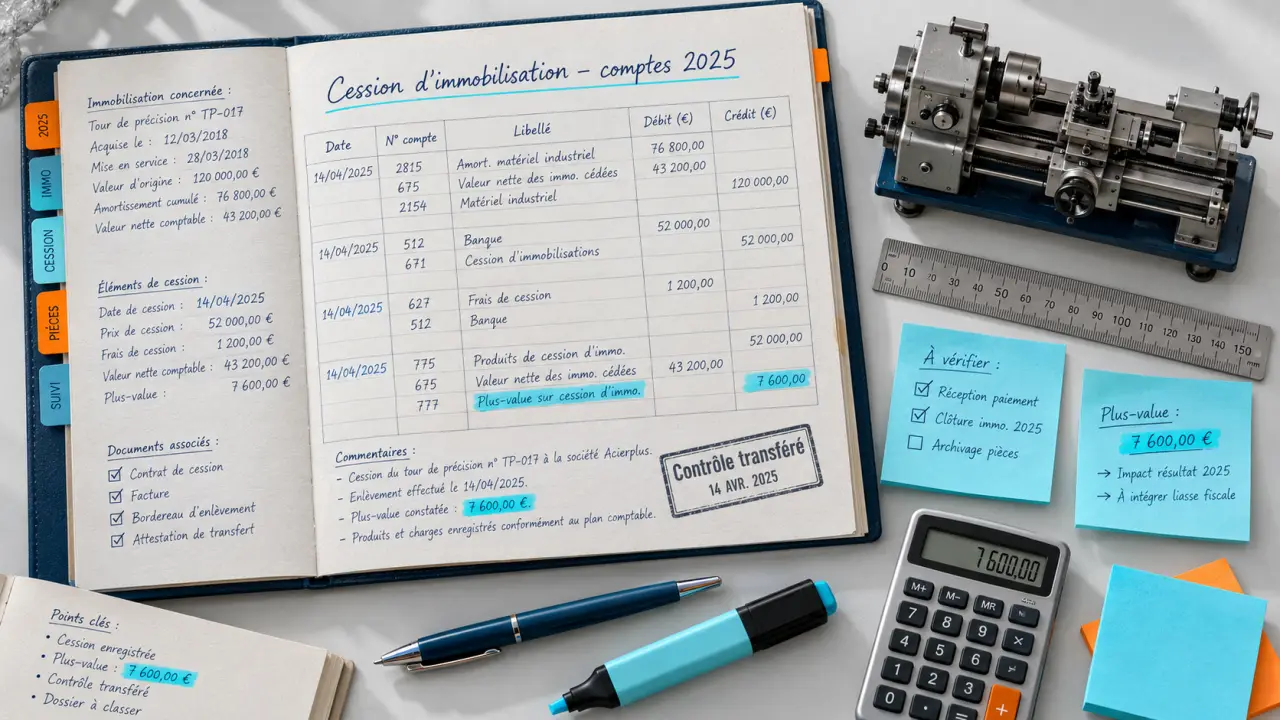
Si la cession intervient en cours d’exercice, il faut d’abord amortir le bien prorata temporis jusqu’à la date de vente : débit du compte 68112, crédit du compte 28154 (pour du matériel industriel, par exemple). Sans cette écriture, la valeur nette comptable est surévaluée et le résultat de cession faussé.
2. La sortie de l’actif
On solde ensuite le bien : les amortissements cumulés (compte 28) sont débités, la valeur nette comptable est débitée sur le compte de charge dédié, et le compte d’immobilisation (classe 2) est crédité de sa valeur brute. La VNC se calcule ainsi : valeur brute moins amortissements cumulés, moins les éventuelles dépréciations.
3. Le prix de vente
La facture de cession donne lieu à un débit du compte 462 (créances sur cessions d’immobilisations) pour le montant TTC, un crédit du compte de produit de cession pour le HT et un crédit du 4457 pour la TVA collectée. Le compte 462 est soldé à l’encaissement.
4. Les reprises
Si le bien portait une dépréciation, on la reprend : débit du compte 29, crédit d’un compte de reprise (7816 ou 7876 dans l’ancien plan). Les amortissements dérogatoires se reprennent de la même façon : débit du 145, crédit du 78725.
Quels comptes utiliser depuis 2025 ?
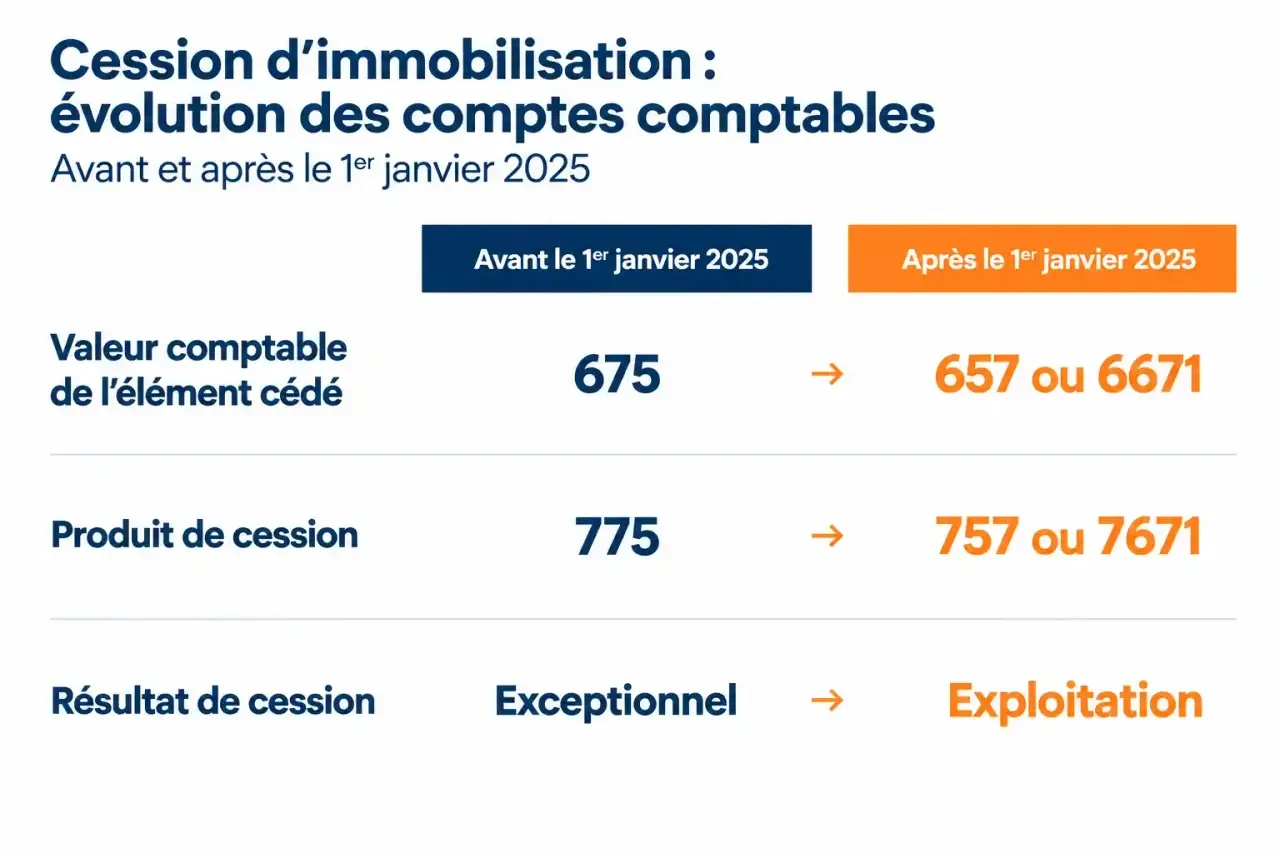
Le règlement ANC 2022-06 du 4 novembre 2022, qui modifie le règlement ANC 2014-03, s’applique obligatoirement depuis le 1er janvier 2025. Le résultat de cession n’est plus exceptionnel : il bascule en résultat d’exploitation. Concrètement, la VNC passe par le 657 (ou le 6671 selon la nature du bien) et le prix de cession par le 757 (ou le 7671).
| Élément | Avant 2025 | Depuis 2025 |
|---|---|---|
| Valeur comptable de l’élément cédé | 675 | 657 ou 6671 |
| Produit de cession | 775 | 757 ou 7671 |
| Résultat de cession | Exceptionnel | Exploitation |
L’effet n’est pas anodin : une plus-value de cession augmente désormais le résultat d’exploitation et l’excédent brut d’exploitation (EBE), ce qui peut modifier vos ratios et la comparaison avec les exercices précédents. Côté liasse fiscale, les imprimés concernés sont notamment les 2052, 2058-A, 2033-B et 2033-D.
Exemple chiffré : plus-value sur une machine
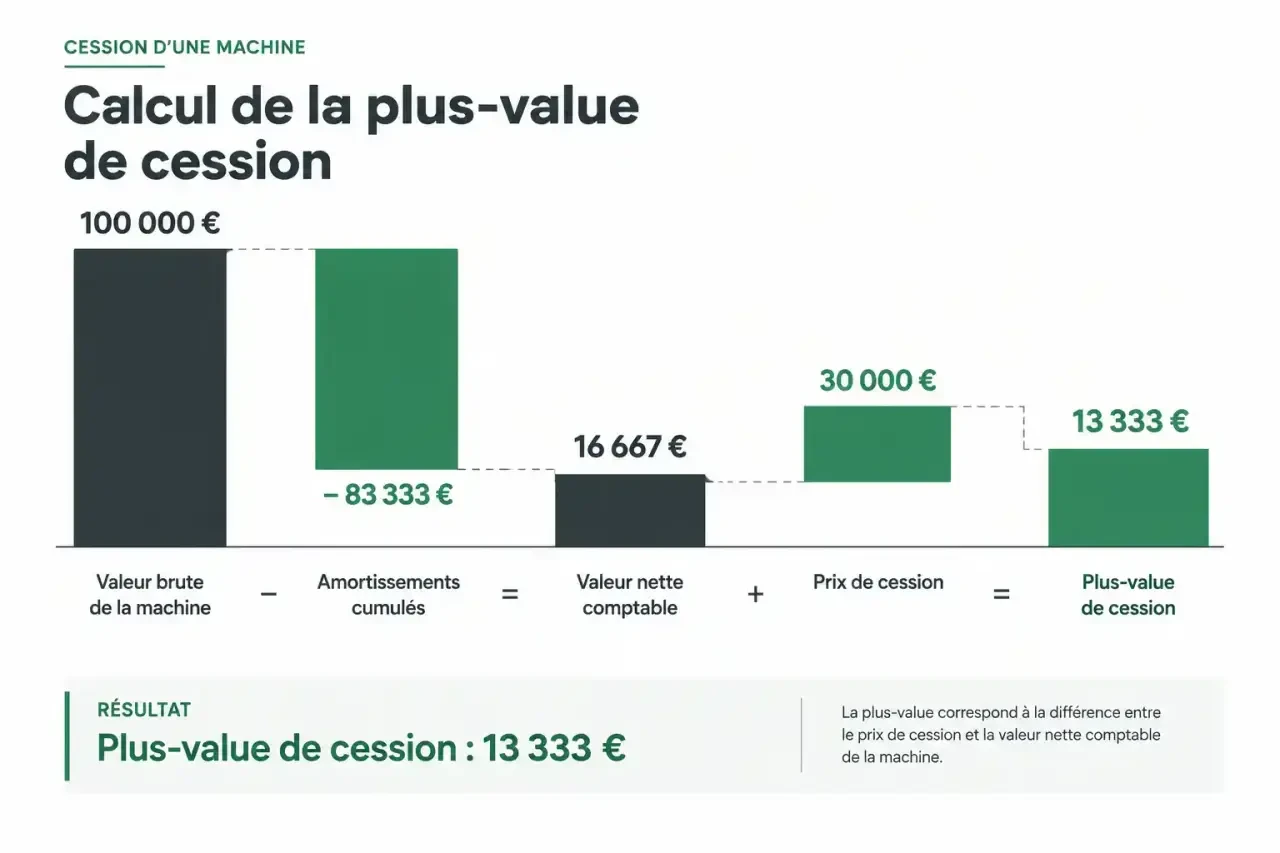
Une machine de 100 000 € HT, acquise le 1er février N-4 et amortie sur 5 ans, est cédée 30 000 € HT le 1er avril N, soit 36 000 € TTC.
- Amortissement annuel : 20 000 €.
- Complément : 20 000 / 12 × 3 = 5 000 € (68112 / 28154).
- Amortissements cumulés : 78 333 € avant complément, 83 333 € après.
- VNC : 100 000 − 83 333 = 16 667 €.
- Plus-value : 30 000 − 16 667 = 13 333 €.
Le résultat n’est jamais comptabilisé directement : il apparaît par différence entre le produit de cession (30 000 € au 757) et la VNC sortie (16 667 € au 657). Si le prix avait été de 10 000 €, la même mécanique aurait fait ressortir une moins-value de 6 667 €, sans écriture supplémentaire.
Un conseil pour les équipes qui reprennent un dossier : traitez le résultat de cession comme une pierre de taille posée sur un socle. Ce socle, c’est la base amortissable arrêtée à la date exacte de transfert de contrôle. Si le complément d’amortissement est oublié ou calculé sur la mauvaise date, toute la construction penche, et la plus-value affichée n’a plus de sens, même si les numéros de comptes sont parfaits. Contrôlez le socle avant le résultat.
Cas particuliers, TVA et fiscalité
Bien non amortissable, mise au rebut, sinistre
Pour un bien non amortissable, la VNC est égale à la valeur brute et aucun complément d’amortissement n’est nécessaire. Une mise au rebut d’un bien totalement amorti se solde simplement ; s’il ne l’est pas, un amortissement exceptionnel préalable ramène sa valeur à zéro. En cas de sinistre, l’indemnité reçue est assimilée à un produit de cession.
TVA sur la cession
La TVA est collectée sur le prix de vente (compte 4457), au taux de 20 % aujourd’hui, l’ancien taux de 19,6 % ayant disparu en 2014. Le véhicule de tourisme ayant ouvert droit à aucune TVA déductible constitue l’exception. Une cession peut aussi entraîner une régularisation de TVA si elle intervient avant la fin de la période de régularisation : 5 ans pour les biens, 20 ans pour les immeubles.
Imposition de la plus-value
Seule la plus-value est imposable, selon un régime qui dépend du type d’entreprise, et des exonérations sont possibles sous conditions. Le calcul fiscal peut différer du calcul comptable, notamment pour la distinction entre court et long terme : à vérifier avec votre expert-comptable avant la déclaration.
Erreurs fréquentes à éviter
- Oublier le complément d’amortissement sur une cession en cours d’exercice.
- Utiliser les comptes 675/775 sur un exercice ouvert depuis 2025.
- Comptabiliser directement la plus-value au lieu de laisser le résultat ressortir des deux comptes.
- Mal traiter la TVA : confondre HT et TTC au compte 462 ou ignorer la régularisation.
- Laisser des dépréciations ou amortissements dérogatoires sur un bien qui n’est plus à l’actif.
- Comptabilisation d’une cession d’immobilisation : les 4 écritures et les comptes 657/757 qui remplacent 675/775 - 31 octobre 2026
- Audit cybersécurité Yvelines : ce que le diagnostic révèle vraiment et ce qu’il faut en faire - 30 octobre 2026
- Externalisation des sauvegardes informatiques : une copie distante ne suffit pas à garantir la reprise - 29 octobre 2026
Articles qui pourraient vous intéresser :
 Optimisation fiscale : entre habileté stratégique et risque de requalification
 Matricule sur fiche de paie : pourquoi ce numéro unique est essentiel pour votre gestion RH
 25 à 42 % du brut : le vrai pourcentage des charges patronales
 Comptabiliser les frais de formation : le compte dépend de la dépense