Comptabiliser les frais de formation : le compte dépend de la dépense
Publié par : Éloïse Garin-Vidal — Rédactrice spécialisée en finance
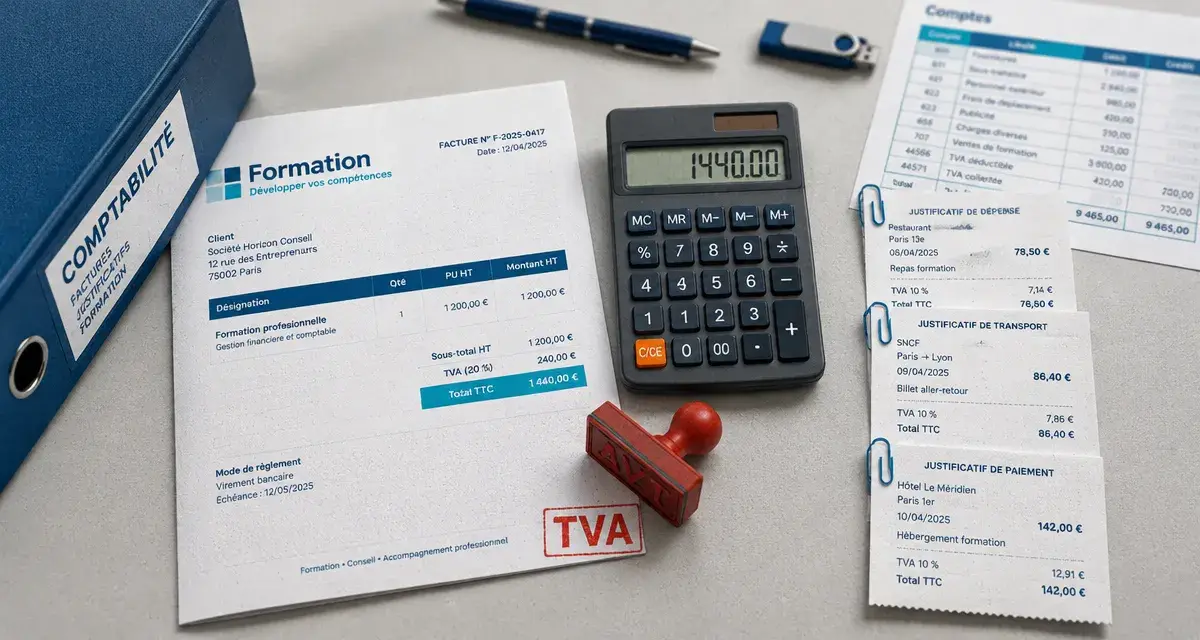
Pour comptabiliser les frais de formation, commencez par identifier la nature exacte de la dépense : contribution obligatoire, facture d’un organisme, salaire du stagiaire, déplacement ou remboursement par un Opco. Le compte ne se choisit pas selon le seul intitulé « formation », mais selon la contrepartie obtenue, le financeur et la pièce justificative.
Le bon compte dépend d’abord de la contrepartie reçue
Une somme versée à fonds perdus, au titre d’une obligation ou sans prestation individualisée pour l’entreprise, ne se comptabilise pas comme une formation achetée auprès d’un organisme. Dans le premier cas, la charge relève généralement des impôts et taxes. Dans le second, elle relève des services extérieurs ou des honoraires.
| Situation | Compte généralement utilisé | Logique comptable |
|---|---|---|
| Contribution à la formation professionnelle, CUFPA | 6333 | Participation des employeurs à la formation professionnelle |
| Formateur indépendant ou prestation pédagogique individualisée | 6228 | Rémunérations d’intermédiaires et honoraires |
| Colloque, séminaire ou conférence | 6185 | Frais de colloques, séminaires et conférences |
| Dépense de formation ne relevant pas clairement des honoraires | 628 | Divers services extérieurs |
| Salaire du salarié pendant la formation | 641 | Rémunérations du personnel |
| Charges sociales correspondantes | 645 | Charges de sécurité sociale et de prévoyance |
| Autre charge de personnel isolée | 648 | Autres charges de personnel |
| Remboursement Opco d’une charge externe | 758 | Indemnités et autres produits |
Les comptes 6228, 6185 et 628 peuvent tous apparaître dans les pratiques comptables. Pour conserver un classement cohérent, utilisez le 6228 lorsque la facture rémunère principalement un intervenant ou un formateur, le 6185 pour un événement de type séminaire ou conférence, et le 628 pour une prestation externe diverse lorsqu’aucun libellé plus précis ne s’impose.
Enregistrer une contribution obligatoire ou une facture de formation
CUFPA, taxe d’apprentissage, CSA et autres versements obligatoires
La contribution unique à la formation professionnelle et à l’alternance, ainsi que les versements assimilés liés à la formation professionnelle, sont habituellement comptabilisés au débit du compte 6333. Le crédit dépend de la dette constatée ou du paiement : un compte de tiers adapté peut être utilisé lors de la déclaration, puis le compte bancaire lors du règlement.
Le compte 6333 correspond à une charge fiscale et sociale de l’employeur. Il ne traduit pas l’achat d’une session de formation identifiable. Le même raisonnement s’applique aux sommes versées sans contrepartie directe pour l’entreprise. Une dépense sans prestation individualisée, même si elle participe globalement au financement de la formation, ne doit pas être mélangée avec les factures pédagogiques reçues d’un prestataire.
Facture d’un organisme ou d’un formateur externe
Lorsqu’une entreprise achète une formation utile à ses équipes, elle comptabilise la facture dans un compte de charge externe et crédite le compte fournisseur 401. Si la TVA est récupérable, elle est enregistrée séparément au débit du compte 44566 ou 44561, selon l’organisation retenue dans le plan de comptes.
| Écriture à la réception d’une facture de formation | Débit | Crédit |
|---|---|---|
| 6228, 6185 ou 628 : montant HT | Oui | |
| 44566 ou 44561 : TVA déductible | Oui | |
| 401 Fournisseurs : montant TTC | Oui |
La TVA ne se présume pas. Certaines actions de formation professionnelle continue peuvent être exonérées sous conditions, notamment au regard de l’article 261, 4, 4° du CGI. Si l’organisme applique cette exonération, l’entreprise enregistre le montant facturé en charge et crédite le compte 401, sans constater de TVA déductible. La mention portée sur la facture doit être vérifiée avant toute déduction.
Ne mélangez pas pédagogie, paie et frais annexes
Le coût d’une formation ne se limite pas au prix de la session. Il peut aussi inclure le temps de travail mobilisé, le transport, les nuitées, le matériel et le financement obtenu. Séparer ces éléments permet de suivre le coût par salarié, par métier ou par projet. Cette ventilation est également plus utile pour le suivi analytique qu’un compte unique intitulé « formation ».
Rémunération du salarié en formation
Le salaire maintenu pendant le temps de formation reste une charge de personnel. Il est comptabilisé au compte 641 pour la rémunération brute et au compte 645 pour les cotisations patronales.
Le compte 648 peut être retenu pour certaines dépenses de personnel spécifiques, à condition de documenter la méthode et de l’appliquer de façon cohérente. En pratique, ne transférez pas automatiquement en 648 l’intégralité de la paie d’un salarié parti en formation. La rémunération et les charges sociales doivent rester rattachées à leur nature, sauf traitement particulier dûment justifié.
Transport, hébergement, repas et matériel
Les frais annexes suivent leur nature. Une location éventuelle de salle peut être enregistrée en 6132, l’entretien ou la réparation en 615, la documentation en 6183, les déplacements en 6251, les missions en 6254, l’hébergement en 6256 et la restauration en 6257.
Cette ventilation facilite le contrôle des dépenses et évite de gonfler artificiellement le coût pédagogique. Les justificatifs doivent faire apparaître le lien professionnel avec la formation : convocation, programme, facture, note de frais et preuve de participation. Ils permettent aussi de rapprocher chaque dépense de l’action concernée et de son éventuelle prise en charge.
Traiter le financement Opco et les écritures de clôture
Un remboursement de l’Opco ne modifie pas la nature de la facture initiale. Celle-ci demeure comptabilisée dans le compte de charge correspondant. Le financement reçu est enregistré séparément pour conserver une piste d’audit claire entre la dépense, la demande de prise en charge et le versement.
Pour le remboursement d’une charge externe, le compte 758 est généralement utilisé au crédit, avec un compte de tiers ou le compte bancaire au débit selon que la somme reste à recevoir ou qu’elle est encaissée. Pour une prise en charge portant sur des frais de personnel, le compte 649 permet de rattacher le remboursement aux charges de personnel. Le compte 791 ayant été supprimé au 1er janvier 2025, il ne doit plus servir à enregistrer ces remboursements.
À la clôture, une facture de formation reçue après la date de clôture, mais concernant l’exercice, doit être rattachée à celui-ci par une charge à payer. De même, si l’obligation envers un salarié est certaine et qu’elle ne procure pas de contrepartie pour l’entreprise, une charge à payer peut être nécessaire.
Cette situation ne doit pas être confondue avec une provision. Une charge à payer correspond à une dette dont le principe est certain, même si la facture ou le montant définitif n’est pas encore disponible. La pièce disponible à la clôture et le degré de certitude de l’obligation doivent guider le traitement retenu.
Quand les frais de formation peuvent-ils rejoindre une immobilisation ?
En règle générale, les frais de formation sont des charges de l’exercice. Ils améliorent les compétences des personnes, mais ne créent pas automatiquement un actif identifiable contrôlé par l’entreprise.
Une exception peut exister lorsque des frais externes sont nécessaires à la mise en service d’une immobilisation corporelle ou incorporelle. L’incorporation au coût d’acquisition doit alors être justifiée par un lien direct avec cette mise en service, et non par le seul intérêt de la formation pour le projet.
Avant de retenir cette option, documentez précisément le bien concerné, la nécessité de la formation, les personnes formées et le caractère directement attribuable de la dépense. Une formation générale aux logiciels, aux méthodes internes ou à l’évolution d’un poste reste en principe une charge. Cette prudence évite d’immobiliser des dépenses qui ne répondent pas aux critères du Plan comptable général.
Pour fiabiliser chaque dossier, conservez la facture, le programme, la convention de formation, le régime de TVA appliqué, la décision de prise en charge Opco et le rapprochement avec l’écriture comptable. Ces pièces permettent de justifier le compte retenu, la déduction éventuelle de TVA et le traitement du remboursement.

Articles qui pourraient vous intéresser :
 Master MEEF et AREF : comment maintenir vos revenus et financer votre reconversion ?
 Tableau comptable Excel gratuit : 5 piliers pour une gestion sans erreur
 Analyser un bilan comptable : 3 ratios de solvabilité et signaux d’alerte
 Audit d’acquisition par un commissaire aux comptes : levier stratégique ou simple formalité ?