Comptabilisation des frais de formation : 6228, 6185 ou 6333 selon la dépense
Publié par : Éloïse Garin-Vidal — Rédactrice spécialisée en finance
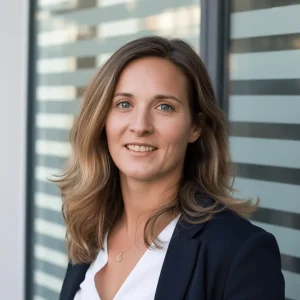
Une facture de formateur externe s’enregistre généralement en 6228, tandis qu’un colloque ou un séminaire relève plutôt du 6185. Le 6333 concerne la participation de l’employeur à la formation professionnelle, et non toutes les dépenses pédagogiques. Pour passer la bonne écriture, distinguez d’abord la prestation achetée, la contribution obligatoire, les frais annexes et le salaire maintenu.
Choisir le compte à partir de la dépense, pas du mot « formation »
La comptabilisation des frais de formation dépend de leur nature juridique et économique. Acheter une prestation procure un service à l’entreprise ; payer une contribution légale répond à une obligation de financement. Ces opérations ne se classent donc pas automatiquement dans le même compte.
| Dépense | Compte à examiner | Critère de classement |
|---|---|---|
| Prestation d’un formateur externe | 6228 | Honoraires ou prestation externe identifiée |
| Colloque, séminaire, conférence | 6185 | Nature de l’événement facturé |
| Participation à la formation professionnelle | 6333 | Contribution employeur, distincte d’un achat |
| Salaire pendant la formation | 641 et 645 | Rémunération et charges sociales |
| Déplacement, salle, documentation | Comptes par nature | Objet réel de chaque dépense |
Le compte 6188 apparaît également dans certaines pratiques de classement. Il ne constitue pas pour autant un compte universel de formation. Retenez une ventilation cohérente avec votre plan de comptes et appliquez-la régulièrement. Le compte 648, « Autres charges de personnel », peut concerner certaines dépenses spécifiques, mais ne remplace pas systématiquement les comptes de paie.
La contribution unique à la formation professionnelle et à l’alternance, ou CUFPA, regroupe des composantes à distinguer : ne comptabilisez pas mécaniquement toute la CUFPA en 6333. La taxe d’apprentissage et les autres contributions doivent être ventilées dans les comptes appropriés. Le caractère obligatoire d’une formation achetée ne transforme pas, à lui seul, sa facture en impôt ou taxe.
Passer les écritures de facture et contrôler la TVA
Une prestation taxable et une location de salle
Prenons une formation de 10 salariés, avec une facture de formateur de 15 000 € TTC, soit 12 500 € HT et 2 500 € de TVA. Une salle est louée séparément pour 2 000 € HT, avec 400 € de TVA. L’exemple suppose une TVA correctement facturée et intégralement déductible pour l’entreprise.
| Compte | Débit | Crédit |
|---|---|---|
| 6228 — Prestation du formateur | 12 500 € | |
| 44566 — TVA déductible sur autres biens et services | 2 500 € | |
| 401 — Fournisseur formateur | 15 000 € | |
| 6132 — Location immobilière | 2 000 € | |
| 44566 — TVA déductible sur autres biens et services | 400 € | |
| 401 — Fournisseur salle | 2 400 € |
Au règlement, débitez le compte 401 concerné et créditez le compte 512 « Banque ». Pour la contribution à la formation professionnelle, le schéma est différent : débitez le 6333 et créditez le compte de tiers collecteur approprié, puis soldez cette dette lors du paiement.
Une exonération ne crée aucune TVA récupérable
Les prestations de formation professionnelle continue peuvent être exonérées dans les conditions prévues par l’article 261, 4, 4° du CGI. Cette exonération n’est pas automatique pour tout formateur. La franchise en base de l’article 293 B constitue un autre motif d’absence de TVA.
Si la facture ne comporte légalement aucune TVA, enregistrez son montant total en charge, sans débit du 44566. Si elle comporte de la TVA, sa déduction dépend aussi des droits de l’entreprise et des règles applicables. Une TVA non récupérable augmente normalement le coût comptabilisé. Vérifiez la mention fiscale portée sur la facture plutôt que de déduire une taxe par habitude.
Ventiler les frais annexes sans perdre le coût total
Les déplacements, repas, nuitées et supports pédagogiques ne deviennent pas des honoraires parce qu’ils accompagnent une formation. Lorsqu’ils sont facturés séparément, conservez leur classement par nature et examinez leur TVA individuellement.
- 6132 : location d’une salle.
- 6183 : documentation technique.
- 6251 : voyages et déplacements.
- 6256 : frais de mission, notamment selon l’organisation des notes de frais.
- 6257 : réceptions, lorsque la dépense correspond réellement à cette nature.
Le salaire maintenu pendant la formation reste enregistré dans les comptes habituels : 641 pour la rémunération brute et 645 pour les charges patronales, avec les comptes de tiers de la paie. Ne comptabilisez pas une deuxième fois le salaire au motif qu’il figure dans un budget de formation.
Pour assurer la jonction entre comptabilité, ressources humaines et financement, attribuez un identifiant unique à chaque session. Ce « joint » documentaire relie facture, feuille de présence, note de frais et accord de prise en charge sans forcer toutes les dépenses dans un seul compte. Un axe analytique commun permet alors de reconstituer le coût complet tout en conservant une comptabilité générale correctement ventilée.
Enregistrer la prise en charge OPCO sans effacer les charges
Un remboursement d’un opérateur de compétences ne se traite pas comme une réduction automatique de la facture initiale. Distinguez la dette envers le prestataire et la créance envers l’OPCO. La nature des frais financés détermine ensuite le compte utilisé.
- Pour une prise en charge de frais externes, le compte 758 est à mobiliser selon la nature du produit.
- Pour un remboursement de charges de personnel, le compte 649 permet d’identifier le remboursement correspondant.
Lorsque le droit au remboursement est acquis et le montant suffisamment établi, débitez un compte de tiers adapté, par exemple une subdivision du 467, et créditez le 758 ou le 649. À l’encaissement, débitez le 512 et créditez cette créance. Une simple demande de financement ne suffit pas à établir un droit certain.
Les anciens modèles utilisant le 791 « Transferts de charges » doivent être actualisés : ce compte a été supprimé pour les exercices ouverts à compter du 1er janvier 2025. En cas de paiement direct au prestataire par l’OPCO, rapprochez convention, facture et décompte pour déterminer les dettes et charges réellement supportées par l’entreprise, sans double enregistrement.
À la clôture, distinguer charge, obligation et immobilisation
Rattacher la formation au bon exercice
Une formation réalisée avant la clôture mais non facturée appelle normalement une facture non parvenue : débit du compte de charge et crédit du 4081, avec traitement de la TVA à régulariser selon le cas. À l’inverse, une facture enregistrée pour une prestation concernant l’exercice suivant peut nécessiter une charge constatée d’avance en 486.
Une formation simplement programmée ne justifie pas automatiquement une provision. Pour une obligation envers un salarié sans contrepartie attendue pour l’entreprise, examinez l’existence d’une obligation à la clôture, la sortie probable de ressources et son estimation fiable. Une dette suffisamment déterminée relève d’une charge à payer ; une incertitude sur le montant ou l’échéance peut conduire à examiner une provision.
Ne pas immobiliser une formation sur sa seule utilité future
La formation reste généralement une charge : développer les compétences d’un salarié ne suffit pas à créer un actif contrôlé. Le traitement est toutefois particulier pour certains frais externes nécessaires à la mise en service d’une immobilisation corporelle ou incorporelle : une incorporation au coût d’acquisition peut être envisagée, sous conditions et sur option dans le cadre du PCG.
Distinguez donc ces frais précisément documentés des formations ordinaires à l’utilisation ou au perfectionnement. Avant toute incorporation, faites valider le périmètre, la nécessité pour la mise en service et la méthode retenue. Conservez facture, programme et justification comptable : le lien avec un équipement ne suffit pas, à lui seul, à autoriser l’immobilisation.
- Comptabilisation des frais de formation : 6228, 6185 ou 6333 selon la dépense - 7 novembre 2026
- Cabinet de conseil en recrutement : les critères à vérifier avant de signer - 6 novembre 2026
- Accompagnement SEO : un plan sur 6 à 12 mois, pas un audit qui dort - 5 novembre 2026
Articles qui pourraient vous intéresser :
 Auto-entrepreneur : 4 justificatifs officiels pour remplacer votre fiche de paie
 Compte 644, 641, 108 : rémunération de l’exploitant, salaire salarié ou mouvement personnel ?
 Comment choisir la meilleure société de portage salarial selon vos frais, vos garanties et votre profil ?
 Comptabilisation d’une cession d’immobilisation : les 4 écritures et les comptes 657/757 qui remplacent 675/775