Travaux en cours : comptabilisation, comptes et exemple de clôture
Publié par : Éloïse Garin-Vidal — Rédactrice spécialisée en finance
À la clôture, la comptabilisation des travaux en cours consiste à inscrire à l’actif le coût des travaux commencés mais non terminés. Pour une production de biens, débitez le compte 335 et créditez le 7133. Pour une prestation de services en cours, utilisez les comptes 345 et 7134. L’en-cours est évalué au coût de production, pas au prix de vente.
Qu’est-ce qu’un travail en cours à la clôture ?
Un travail en cours est une opération commencée avant la date de clôture et qui reste à terminer à cette date. Il peut s’agir, par exemple, d’un chantier réalisé pour un client ou d’une prestation dont la réalisation se poursuit sur l’exercice suivant.
Calculer le coût de production des travaux en cours
Saisissez les coûts engagés à la date d’évaluation. Les montants sont additionnés automatiquement.
5 000 € + 6 000 € + 0 € + 1 000 € = 12 000 €
La marge, les dépenses futures, les frais commerciaux et les frais administratifs généraux non liés à la production sont exclus de ce calcul.
À retenir : ce calcul ne détermine ni la facture à établir ni le chiffre d’affaires.
L’entreprise a déjà enregistré les dépenses engagées : matières, salaires ou encore frais de production. L’inscription de l’en-cours à l’actif reconnaît la valeur produite mais non achevée. La variation d’en-cours compense ainsi tout ou partie des charges retenues dans son coût pour déterminer le résultat de l’exercice.
Un travail non terminé n’est pas nécessairement impossible à facturer : un contrat peut prévoir des acomptes ou des situations intermédiaires. La question est de savoir quelle partie a été réalisée, quels droits à facturation existent et quelle méthode de reconnaissance du chiffre d’affaires s’applique.
Quel compte choisir : 335, 345 ou facture à établir ?
Le choix dépend d’abord de la nature de l’opération, puis de son état à la clôture. Le règlement ANC 2022-06, applicable depuis le 1er janvier 2025, distingue les variations des en-cours de biens et de services.
| Situation à la clôture | Compte à examiner | Contrepartie habituelle |
|---|---|---|
| Travaux relevant d’une production de biens, non achevés | 335 — Travaux en cours | 7133 — Variation des en-cours de production de biens |
| Bien en cours de fabrication | 331 — Produits en cours | 7133 |
| Prestation de services non achevée | 345 — Prestations de services en cours | 7134 — Variation des en-cours de production de services |
| Étude non achevée | 341 — Études en cours | 7134 |
| Prestation réalisée donnant droit à facturation, mais non encore facturée | 4181 — Clients, factures à établir | Compte de produit concerné et TVA, si exigible |
Le 335 ne s’applique donc pas automatiquement à toute opération appelée « travaux ». Pour une prestation relevant des services, le couple 345 et 7134 est le point de départ. Pour une immobilisation que l’entreprise construit pour elle-même, le traitement relève des immobilisations en cours et de la production immobilisée, plutôt que d’un stock destiné à la vente.
En-cours ou facture à établir : quelle différence ?
L’en-cours représente un coût de production inscrit en stock. La facture à établir représente une créance sur le client pour une opération réalisée et acquise à l’entreprise, mais pas encore facturée à la clôture. Elle est enregistrée sur la base du montant à facturer, et non du seul coût engagé.
Sur un même contrat, une partie peut être achevée et donner lieu à une facture à établir, tandis qu’une autre reste en cours. Il faut isoler les deux périmètres pour ne pas reconnaître deux fois la même production.
Comment évaluer les travaux en cours ?
Partez des dépenses correspondant aux travaux effectivement réalisés jusqu’à la clôture. Le coût de production comprend notamment :
- les matières et fournitures consommées pour l’opération ;
- la main-d’œuvre directement affectée aux travaux ;
- les autres coûts directement liés à la production ;
- une quote-part des frais indirects de production, fixes et variables, affectée selon une méthode cohérente.
Ne retenez pas la marge prévue, les dépenses futures ni le prix de vente du chantier. Les frais commerciaux et les frais administratifs généraux qui ne contribuent pas à la production ne sont pas intégrés. L’affectation des frais fixes tient compte d’un niveau normal d’activité : une sous-activité ne doit pas gonfler artificiellement le coût de l’en-cours.
Par exemple, si un chantier a consommé 5 000 € de matières, 6 000 € de main-d’œuvre directe et 1 000 € de frais de production affectables, son coût en cours est de 12 000 €. Un devis de vente supérieur ne change pas cette base.
Conservez le détail par affaire : factures de matières, relevés d’heures, état d’avancement et calcul des frais indirects. Si la valeur attendue de l’opération devient inférieure à la valeur comptable de l’en-cours, une dépréciation peut être nécessaire. Une perte prévisible sur l’ensemble d’un contrat peut aussi appeler un traitement complémentaire, sans compter deux fois la même perte.
Quelle écriture passer à la clôture ?
Supposons que le chantier de 12 000 € relève de la production de biens, qu’il soit encore inachevé au 31 décembre N et que la méthode à l’achèvement soit appliquée. Les dépenses ont déjà été comptabilisées dans leurs comptes de charges. L’entreprise constate le stock final ainsi :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 335 | Travaux en cours | 12 000 € | — |
| 7133 | Variation des en-cours de production de biens | — | 12 000 € |
Le bilan présente 12 000 € d’en-cours à l’actif. Au compte de résultat, le crédit du 7133 compense les 12 000 € de charges incorporées au coût. Il ne s’agit pas d’une facture client ni d’un chiffre d’affaires.
Pour une prestation de services évaluée au même montant, le principe est identique : débit du 345 pour 12 000 € et crédit du 7134 pour 12 000 €.
Comment contrepasser l’en-cours à l’ouverture ?
Au début de N+1, une méthode consiste à annuler l’écriture de stock final de N. Pour le chantier de l’exemple, l’écriture est inversée :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 7133 | Variation des en-cours de production de biens | 12 000 € | — |
| 335 | Travaux en cours | — | 12 000 € |
Cette contrepassation remet l’ancien coût dans le résultat de N+1 par la variation d’en-cours. Si le chantier reste inachevé à la clôture de N+1, un nouvel inventaire permet d’inscrire le coût total alors en cours, y compris les dépenses supplémentaires admissibles. S’il est terminé, aucun en-cours ne subsiste pour la partie achevée.
L’annulation du stock initial peut aussi être enregistrée lors des opérations d’inventaire de N+1 plutôt qu’à l’ouverture. Dans les deux cas, elle doit être prise en compte une seule fois.
Que faire lorsque les travaux sont achevés ?
À l’achèvement, la facture définitive est comptabilisée normalement en créance client, en produit et en TVA applicable. Si la prestation est réalisée et que le droit à facturation existe à la clôture, mais que la facture n’est pas encore émise, une facture à établir rattache le produit à l’exercice.
Pour un bien achevé qui reste détenu par l’entreprise, la valeur peut relever d’un stock de produits finis plutôt que du compte 335. Le compte 7135 sert à la variation des stocks de produits. Pour un bien que l’entreprise fabrique pour son propre usage durable, le suivi relève des immobilisations en cours puis de l’immobilisation achevée.
Contrat à long terme : avancement ou achèvement ?
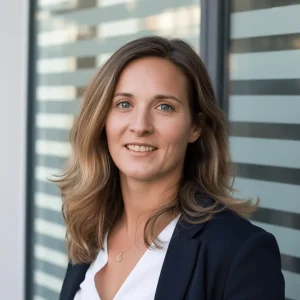
Le schéma de stock présenté plus haut illustre la méthode à l’achèvement : le produit et le résultat de l’opération sont reconnus à son terme. Les coûts des travaux non terminés sont suivis en en-cours à la clôture.
Avec la méthode à l’avancement, le chiffre d’affaires et le résultat sont reconnus progressivement, en fonction de l’avancement de l’opération lorsque celui-ci peut être estimé de façon fiable. Le montant déjà facturé, les droits acquis et les coûts engagés doivent alors être rapprochés. Il ne suffit pas d’appliquer mécaniquement l’écriture 335 ou 345 à tous les coûts du contrat : cela pourrait compter deux fois une production déjà reconnue en produit.
Quel impact sur le résultat, la fiscalité et la TVA ?
Une hausse de l’en-cours final par rapport à l’en-cours initial augmente le résultat comptable, toutes choses égales par ailleurs. Une baisse produit l’effet inverse. Une sous-évaluation peut donc minorer le résultat de l’exercice ; l’évaluation intervient aussi dans la détermination du résultat fiscal.
L’écriture d’en-cours au coût de production ne crée pas, à elle seule, une facture ni une TVA collectée. En revanche, les acomptes reçus et les opérations facturées doivent être traités selon leurs propres règles de TVA. Pour les prestations de services et les travaux immobiliers, la TVA est en principe exigible à l’encaissement, notamment d’un acompte, sauf option applicable pour les débits.
La liste de contrôle avant de clôturer
- Recensez les affaires ouvertes et notez leur état réel à la date de clôture.
- Séparez les biens des services, puis identifiez les parties achevées, facturées ou donnant lieu à facture à établir.
- Calculez le coût engagé pour chaque en-cours, sans marge ni dépenses futures.
- Rapprochez les acomptes et situations du contrat pour éviter de compter deux fois une même production.
- Examinez les pertes prévisibles et documentez les éventuelles dépréciations.
- Enregistrez l’annulation du stock initial et le stock final, puis conservez le détail des calculs avec les pièces justificatives.
- Travaux en cours : comptabilisation, comptes et exemple de clôture - 15 novembre 2026
- Management et bienveillance : concilier exigence et respect au quotidien - 14 novembre 2026
- Audit marketing digital : méthode, indicateurs et plan d’action - 13 novembre 2026
Articles qui pourraient vous intéresser :
 Compte 6211 : comptabiliser l’intérim sans erreur et sécuriser vos justificatifs
 Solde de tout compte : 4 étapes pour un calcul conforme et sécurisé
 Résultat net : la formule exacte, les 3 sous-résultats et l’erreur à éviter
 Cotisation formation professionnelle : qui paie, comment elle se calcule et comment la déclarer